Questões de Concurso
Filtrar
2.169 Questões de concurso encontradas
Página 161 de 434
Questões por página:
Questões por página:
Concurso:
Câmara de Munhoz de Mello - PR
Disciplina:
Contabilidade Geral
Balanço Patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, em determinada data, a posição patrimonial e financeira da entidade. Os elementos diretamente relacionados à mensuração da posição patrimonial financeira são os ativos, os passivos e o patrimônio líquido. Considere os seguintes fatos da empresa Felicidade Ltda.
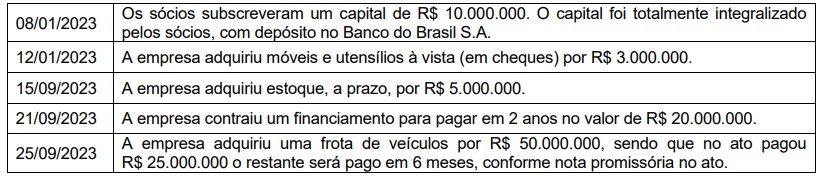
Considerando somente as informações apresentadas acima, ignorando os tributos porventura incidentes, assinale a alternativa que apresenta o valor total do ativo da empresa Felicidade Ltda. após a contabilização dos fatos apresentados.
Existem alguns fatos que alteram o valor das compras, podendo alterar o valor dos estoques e de seu custo. Sobre os fatos que alteram o valor das compras é CORRETO afirmar que:
Concurso:
Prefeitura de Planaltina do Paraná - PR
Disciplina:
Contabilidade Geral
As características qualitativas da informação contábil são aplicadas na contabilidade para identificar as informações que são mais relevantes para os investidores, credores e outros usuários. Sobre as características qualitativas, analisar os itens.
I. Para ser material, a informação financeira precisa ser completa, livre de erros e neutra.
II. Na relevância, as informações precisam ser de grande valia nas tomadas de decisões por parte de seus usuários.
III. Na comparabilidade, as informações precisam ser apresentadas de modo claro e conciso.
IV.Na capacidade de verificação, as informações precisam ser fornecidas em tempo hábil para a tomada de decisão.
Está CORRETO o que se afirma:
Concurso:
Prefeitura de Nonoai - RS
Disciplina:
Contabilidade Geral
De acordo com a Estrutura Conceitual para Relatório Financeiro, entende-se que, para o passivo, o desreconhecimento normalmente ocorre quando a entidade:
Concurso:
Câmara de Itaiópolis - SC
Disciplina:
Contabilidade Geral
Em relação à escrituração, de acordo com a Lei nº 10.406/2002 − Código Civil, analisar a sentença.
A escrituração será feita em idioma e moeda corrente nacionais e em forma contábil, por ordem cronológica de dia, mês e ano, sem intervalos em branco, nem entrelinhas, borrões, rasuras, emendas ou transportes para as margens (1ª parte). Além dos demais livros exigidos por lei, é dispensável o Diário, que pode ser substituído por fichas no caso de escrituração mecanizada ou eletrônica (2ª parte).
A sentença está:
