Questões de Concurso
Filtrar
275 Questões de concurso encontradas
Página 15 de 55
Questões por página:
Questões por página:
Sophia, professora da rede municipal de Cumaru/PE, aplica
uma prova com 10 questões objetivas, cada uma com 5 alternativas. Um aluno responde todas as questões de forma aleatória, com
respostas independentes. Dado que apenas uma das cinco alternativas de cada questão está correta, a probabilidade de o aluno acertar exatamente 2 questões é:
Uma Secretaria Estadual que modela o número mensal de autos de infração por contribuinte, observou variância condicional
sistematicamente maior que a média após controle por covariáveis, optando por substituir Poisson por binomial negativa. A diferença
estrutural que justifica essa escolha no cenário descrito consiste no fato de que a regressão binomial negativa
Um Auditor deseja comparar se a média de gastos per capita com
educação, nos Municípios da região Oeste de Santa Catarina, é
significativamente diferente da média da região Serrana. Ele sabe
que a suposição de que tais gastos seguem uma distribuição
normal é válida.
O método estatístico mais adequado, para comparar as médias dessas duas amostras independentes, é o
O método estatístico mais adequado, para comparar as médias dessas duas amostras independentes, é o
Um Regime Próprio de Previdência Social realiza uma avaliação
atuarial partindo do enfoque determinístico para o enfoque
estocástico.
De acordo com o Teorema Central do Limite, a simulação de Monte Carlo para o valor presente dos benefícios futuros estruturados em regime de capitalização gerou uma distribuição estatística Normal com os seguintes valores:
• Média do Passivo Atuarial: R$ 200.000.000,00; • Desvio Padrão do Passivo Atuarial: R$ 10.000.000,00.
Obs.: escore Z Padrão para 95% de confiança: 1,644853627.
O atuário recomenda a constituição de um Fundo de Oscilação de Riscos para garantir que o plano tenha resultado positivo em 95% dos cenários projetados.
O valor que deve ser destinado exclusivamente à composição do fundo é de
De acordo com o Teorema Central do Limite, a simulação de Monte Carlo para o valor presente dos benefícios futuros estruturados em regime de capitalização gerou uma distribuição estatística Normal com os seguintes valores:
• Média do Passivo Atuarial: R$ 200.000.000,00; • Desvio Padrão do Passivo Atuarial: R$ 10.000.000,00.
Obs.: escore Z Padrão para 95% de confiança: 1,644853627.
O atuário recomenda a constituição de um Fundo de Oscilação de Riscos para garantir que o plano tenha resultado positivo em 95% dos cenários projetados.
O valor que deve ser destinado exclusivamente à composição do fundo é de
Analise o gráfico abaixo.
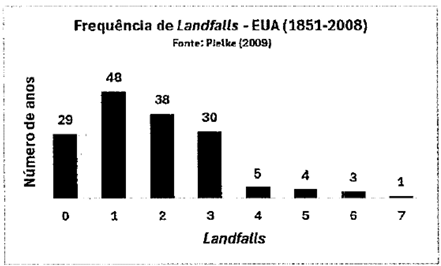
Estão representados os valores anuais de landfalls ocasionados por furacões nos Estados Unidos entre 1851 e 2008. Deseja-se ajustar a distribuição paramétrica de Poisson a este conjunto de dados. Com base nessas informações, qual o valor do parâmetro correspondente a esta distribuição, sabendo que ele especifica a taxa média de ocorrência do evento por unidade de tempo.
