Questões de Concurso
Filtrar
6.065 Questões de concurso encontradas
Página 71 de 1.213
Questões por página:
Com relação à taxa natural de desemprego e ao trade-off entre inflação e desemprego, analise as proposições.
I. Na primeira versão da Curva de Phillips os agentes econômicos tinham uma expectativa de inflação futura maior que zero (?e>0).
II. A Taxa Natural de Desemprego pode ser chamada de taxa de desemprego não elevadora da inflação.
III. Solow e Samuelson (1960) propuseram uma versão da Curva de Phillips Aumentada pelas Expectativas e assumiram que a expectativa de inflação futura era maior que zero (?e>0).
IV. Friedman, (1968) apontou falhas na relação de Phillips, o que pode ser verificado na década de 70 em que os fixadores de salários alteram a maneira de formar suas expectativas, pois as taxas de inflação após 1960 passaram a permanecer em patamares positivos.
V. Na primeira versão da Curva de Phillips os fixadores de salários tinham uma expectativa de inflação futura igual a zero (?e=0).
Assinale a alternativa correta.
Com relação à estrutura do Balanço de Pagamentos (BPM6) analise as proposições e assinale (V) para verdadeira e (F) para falsa.
( ) A conta de Transações Correntes é composta pela Balança Comercial, Serviços, Renda Primária e Investimento Direto.
( ) Ao somar a Conta de Capital com a Conta Financeira tem-se a Conta de Renda Secundária.
( ) Não existe mais a rubrica “Erros e Omissões” no BPM6.
( ) Quando o saldo da conta de Transações Correntes é maior que o saldo da Conta de Capital, o saldo das Reservas Internacionais será Positivo.
( ) A Balança Comercial (bens) registra os saldos das contas de juros, lucros e dividendos, salários e ordenados.
Assinale a alternativa correta.
Considere por simplificação que o sistema de equações simultâneas, a seguir, é adequado para representar, sinteticamente, a espiral de preços e salários de uma economia:
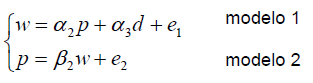
onde w =variação no salário e p=variação no preço são variáveis endógenas; d=taxa de desemprego é variável exógena; e1 e e2 são erros aleatórios com média zero, variância constante, não autocorrelacionados e Cov(e1 , e2)=0.
Mantendo as demais hipóteses do Modelo Clássico de Regressão linear, considerando apenas as comparações entre os estimadores de Mínimos Quadrados Ordinários (MQO), Mínimos Quadrados Indiretos (MQI), Variáveis Instrumentais (VI) e Mínimos Quadrados em 2 Estágios (MQ2E), analise as proposições e assinale (V) para verdadeira e (F) para falsa.
( ) O estimador de MQO produzirá coeficientes viesados, inconsistentes e ineficientes
de  do modelo 2.
( ) Quando p e d forem independentes entre sí, o estimador de MQO produzirá um
estimador eficiente do parâmetro  do modelo 1.
( ) O parâmetro  do modelo 2 poderá ser estimado de maneira consistente apenas
por MQ2E já que a equação do modelo 2 é sobre-identificada.
( ) Para o modelo 2, os estimadores de MQI, VI e MQ2E produzirão os mesmos
resultados para o parâmetro  quando usamos a variável d como instrumento
para w.
( ) A equação do modelo 1 tem as condições necessárias e suficientes para ser exatamente identificada.
Assinale a alternativa correta, de cima para baixo.
Considerando os estimadores de Mínimos Quadrados Ordinários, assumindo que todas as hipóteses do Modelo Clássico de Regressão Linear são satisfeitas, para um modelo de regressão simples amostral do tipo
 considere as proposições sobre o
intervalo de confiança para o parâmetro
 .
I. Mantendo os demais fatores constantes, quanto maior a variabilidade nos valores da variável X, maior tende a ser a amplitude do intervalo de confiança.
II. Mantendo os demais fatores constantes, quanto maior o nível de significância escolhido, maior tende a ser a amplitude do intervalo de confiança.
III. Mantendo os demais fatores constantes, quanto maior o número de observações da amostra, menor tende a ser a amplitude do intervalo de confiança.
Assinale a alternativa correta
Um economista elaborou um modelo de séries temporais com o objetivo de prever o número de queimadas ( Yt ) em um dado município do Estado de Santa Catarina. Para um número de observações suficientemente grande para valer as propriedades assintóticas, o economista obteve o seguinte resultado ao aplicar, com sucesso, a metodologia BoxJenkins:

Analise as proposições em relação à informação.
I. A série é estacionária com a raiz do polinômio característico do processo AR igual a 2.
II. A série é invertível com a raiz do polinômio característico do processo MA igual a 1,5. III. E(Yt) = 120
IV. E(Yt - E(Yt))2 = 1
Assinale a alternativa correta:
