Questões de Concurso
Filtrar
10.291 Questões de concurso encontradas
Página 221 de 2.059
Questões por página:
No mês de janeiro de 2022, a empresa A apresentou as seguintes transações:
• Dia 04: recebimento de R$ 25.000,00, em dinheiro, referente à receita de vendas de mercadorias realizadas no mês anterior.
• Dia 05: pagamento de R$ 15.000,00 para quitar obrigações registradas em Contas a Pagar no Passivo Circulante. Foram utilizados recursos de Caixa e Equivalentes de Caixa.
• Dia 05: compra de mercadorias para venda por R$ 30.000,00, em dinheiro.
• Dia 07: pagamento de R$ 23.000,00, em dinheiro, a fornecedores por compras de mercadorias para venda que foram realizadas no mês de novembro de 2021.
• Dia 12: venda de mercadorias ao valor líquido de R$ 40.000,00. Desse valor, os clientes pagaram 70% à vista e o restante (30%) deveria ser pago no mês de fevereiro de 2022.
• Dia 18: venda de mercadorias ao valor líquido de R$ 25.000,00, a prazo. O acordo estabelecia que o recebimento do valor dessa venda ocorreria em março de 2022.
Outras informações:
• Em janeiro de 2022, as Despesas Gerais e Administrativas reconhecidas foram de R$ 9.000,00. Desse valor, R$ 8.000,00 deveriam ser pagos em fevereiro de 2022 e o restante, R$ 1.000,00, se tratava de despesas de depreciação.
• O estoque inicial de mercadorias para venda no mês de janeiro de 2022 foi de R$ 27.000,00. A empresa encerrou o mês de janeiro de 2022 com R$ 23.000,00 em estoque de mercadorias para venda.
• O saldo inicial em Caixa e Equivalentes de Caixa no mês de janeiro de 2022 foi de R$ 53.000,00.
Considerando exclusivamente as informações apresentadas e de acordo com NBC TG 26 (R5) – Apresentação das
Demonstrações Contábeis, ao encerrar o exercício do mês de janeiro em 31/01/2022, o Resultado Antes dos Tributos
sobre o Lucro foi de:
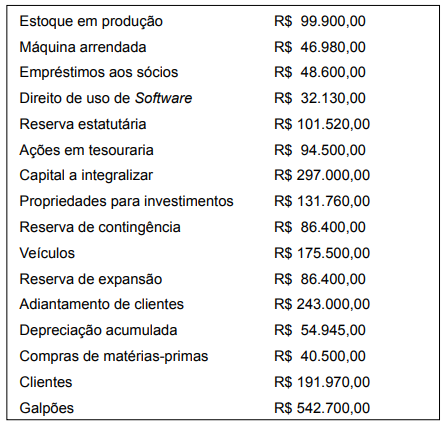
Considerando exclusivamente essas informações, o total do Ativo não Circulante é de
Para efeito da abertura da empresa, o lançamento contábil a ser realizado é
