Questões de Concurso
Filtrar
6.501 Questões de concurso encontradas
Página 22 de 1.301
Questões por página:
O balanço patrimonial de uma entidade pública em determinado período apresentava as seguintes informações, de acordo com a Lei Federal nº 4.320/64.
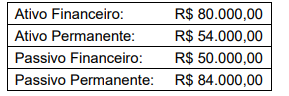
Com base somente nas informações apresentas, assinale a alternativa que indica o valor do superávit financeiro para o referido período.
O sistema de custos possui diversas aplicações para a governança no setor público. Segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), o sistema de custos tem diversos objetivos, incluindo:
I – mensurar e evidenciar os custos dos bens e serviços entregues à sociedade, bem como dos demais objetos de custos.
II – produzir informações que atendam aos diversos níveis gerenciais da entidade.
III – subsidiar estudos com vistas a promover a busca pela eficiência nos órgãos e entidades do setor público.
IV – apoiar as funções de planejamento e orçamento, fornecendo informações que permitam projeções e definições de tarifas e preços aderentes à realidade com base em custos incorridos e projetados.
Analise as afirmativas acima e assinale a alternativa CORRETA.
O Balanço Orçamentário apresentará as receitas e as despesas previstas em confronto com as realizadas e será elaborado utilizando-se as seguintes classes e grupos do Plano de Contas Aplicado ao Setor Público (PCASP). Leia as afirmativas a seguir e assinale a alternativa CORRETA.
I – Classes 1 (Ativo) e 2 (Passivo) para os Recebimentos e Pagamentos Extraorçamentários de Depósitos Restituíveis e Valores Vinculados, Saldo em Espécie do Exercício Anterior e Saldo em Espécie para o Exercício Seguinte.
II – Classe 3 (Variações Patrimoniais Diminutivas) para as Transferências Financeiras Concedidas.
III – Classe 5 (Orçamento Aprovado), Grupo 2 (Previsão da Receita e Fixação da Despesa).
IV – Classe 6 (Execução do Orçamento), Grupo 2 (Realização da Receita e Execução da Despesa).
A informação da demonstração dos fluxos de caixa (DFC) permite aos usuários verificar como a entidade do setor público obteve recursos para financiar suas atividades e de que maneira os recursos de caixa foram utilizados. Tais informações são úteis para fornecer aos usuários das demonstrações contábeis informações para a prestação de contas, a responsabilização (accountability) e a tomada de decisão. A DFC identificará:
I – as fontes de geração dos fluxos de entrada de caixa.
II – os itens de consumo de caixa durante o período das demonstrações contábeis.
III – o saldo do caixa na data das demonstrações contábeis.
IV – a evolução do patrimônio líquido da entidade durante um período.
Quais das afirmativas acima estão CORRETAS quanto à DFC?
