Questões de Concurso
Filtrar
6.732 Questões de concurso encontradas
Página 131 de 1.347
Questões por página:
Questões por página:
Concurso:
Desenvolve - RR
Disciplina:
Contabilidade Pública
mostrar texto associado
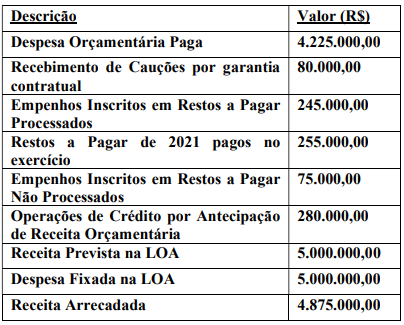
De acordo com as informações apresentadas, é correto afirmar que o Balanço Financeiro do Município de Nazareno referente ao exercício de 2023 evidenciará, na linha “Ingressos Extraorçamentários”, o valor de
Concurso:
Desenvolve - RR
Disciplina:
Contabilidade Pública
O Contador Geral da Prefeitura de São Bernardo das Águas recebeu da Procuradoria um parecer jurídico sobre três demandas judiciais que tramitam contra o Município:
1. Um servidor ajuizou ação sobre adicional de insalubridade. Os pareceres indicam chance muito alta de perda para o Município, e o valor devido pode ser estimado com razoável precisão. O processo deve se encerrar em aproximadamente dois anos.
2. Uma sentença judicial definitiva determinou o pagamento de uma indenização por desapropriação. O pagamento deve ocorrer em, no máximo,180 dias.
3. Um cidadão moveu ação cobrando suposto prejuízo por obra pública em frente ao seu lote. A assessoria jurídica avalia que as provas são frágeis e a chance de o Município ser condenado é remota.
Conforme os critérios da NBC TSP 03, o tratamento contábil adequado para os itens 1,2 e 3, respectivamente, é:
Concurso:
Desenvolve - RR
Disciplina:
Contabilidade Pública
Segundo a Secretaria do Tesouro Nacional, o Manual de Contabilidade Aplicada ao Setor Público (MCASP) visa colaborar com o processo de elaboração e execução do orçamento, além de contribuir para resgatar o objeto da contabilidade como ciência, que é o patrimônio. Suas orientações têm caráter obrigatório para alguns órgãos e entidades e facultativo para outros. Neste sentido, assinale a alternativa que indica um órgão/entidade que pode adotar as normas do MCASP de maneira facultativa.
Concurso:
COHAVEL - PR
Disciplina:
Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) evidenciam informações relevantes sobre a composição do patrimônio público, o desempenho dos governos e os fluxos de caixa. Sobre as DCASP, analise as assertivas e assinale a alternativa correta.
I. A entidade deve informar separadamente os ativos e os passivos, as receitas e as despesas. A compensação desses elementos no balanço patrimonial ou na demonstração do resultado, exceto quando refletir a essência da transação ou outro evento, prejudica a capacidade dos usuários de compreender as transações, outros eventos e condições que tenham ocorrido e de avaliar os futuros fluxos de caixa da entidade.
II. O Balanço Orçamentário é composto pelo Quadro Principal, pelo Quadro da Execução dos Restos a Pagar Não Processados e pelo Quadro da Execução dos Restos a Pagar Processados. Para sua elaboração são utilizadas as classes de contas 1 a 4 do PCASP.
III. Conforme previsto no art.43 da Lei nº 4.320/1964, o superávit financeiro apurado em balanço patrimonial do exercício anterior constitui fonte para abertura de crédito adicional. No Balanço Orçamentário, tais valores devem ser considerados como receita orçamentária do exercício de referência e serão computados no cálculo do déficit ou superávit orçamentário.
Concurso:
COHAVEL - PR
Disciplina:
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) representa grande avanço no que tange à padronização de registros contábeis no Setor Público e à convergência das práticas contábeis brasileiras às normas internacionais. Sobre o assunto, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta.
( ) O PCASP segrega as contas-contábeis de acordo com a natureza das informações que estas evidenciam. Desta forma, compõem o PCASP as contas de caráter orçamentário, patrimonial, financeiro e de compensação.
( ) Na estrutura do PCASP, as contas contábeis são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos.
( ) A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, com a adequada elaboração das DCASP e do BSPN, foi criado no PCASP um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Este mecanismo consiste na utilização do 5º nível (Subtítulo) das classes 1,2,3 e 4 do PCASP (contas de natureza patrimonial) para identificar os saldos recíprocos.
